


| TL;DR: Rumah mampu milik tidak lagi bergantung pada satu harga untuk seluruh Malaysia. DRN 2026–2035 akan mengambil kira pendapatan dan keperluan setempat, dengan anggaran kemampuan berbeza mengikut lokasi. Mulai 2027, analitik data besar akan membantu memadankan bekalan rumah dengan permintaan sebenar. |
Selama bertahun-tahun, istilah rumah mampu milik sering dikaitkan dengan satu perkara mudah: harga rumah yang lebih rendah daripada harga pasaran.
Malah, angka RM300,000 pernah menjadi salah satu penanda aras yang biasa digunakan untuk menggambarkan rumah mampu milik.
Namun, adakah sebuah rumah bernilai RM300,000 benar-benar mampu dimiliki oleh semua rakyat Malaysia?
“Rumah mampu milik” bukan lagi sekadar soal harga. Persoalannya, apa yang sebenarnya berubah pada 2026, dan apa maknanya untuk pembeli rumah?
Apa Yang Pembeli Rumah Perlu Tahu pada 2026?
- 1. Apa Maksud Rumah Mampu Milik pada 2026?
- 2. DRN 2026-2035: Dasar Perumahan Negara yang Lebih Berasaskan Data
- 3. Berapa Harga “Rumah Mampu Milik” di Negeri Anda?
- 4. Paradoks Rumah Mampu Milik: Kenapa Rumah RM300,000 Masih Tidak Terjual?
- 5. Empat Undang-Undang Perumahan Baharu Sedang Disediakan
- 6. Bagaimana Perubahan Ini Berkait dengan Skim Rumah Sedia Ada?
- 7. Apa yang Pembeli Rumah Patut Buat Sekarang?
- Kesimpulan
- Soalan Lazim (FAQ)
1. Apa Maksud Rumah Mampu Milik pada 2026?
Perubahan ini bermula daripada satu masalah asas, iaitu “harga rumah yang sama tidak membawa maksud kemampuan yang sama di semua tempat”.
Sebelum ini, penggunaan harga siling seperti RM300,000 memudahkan kerajaan, pemaju dan pembeli memahami kategori rumah mampu milik.
Namun, Malaysia perlu menilai semula cara kemampuan perumahan ditentukan.
Rumah berharga RM300,000 di Bukit Bintang tidak boleh dianggap setara dengan rumah RM300,000 di Kuala Krai kerana realiti ekonomi kedua-dua kawasan adalah berbeza.
YB Tuan Nga Kor MIng, Menteri Perumahan dan Kerajaan Tempatan (KPKT)
Harga tetap tidak semestinya sesuai untuk semua kawasan kerana keadaan ekonomi, pendapatan penduduk dan harga pasaran berbeza mengikut lokasi.
Atas sebab itu, kerajaan kini mahu bergerak daripada pendekatan “one-size-fits-all” kepada pendekatan yang lebih setempat. Dalam pendekatan baharu ini, persoalan bukan lagi sekadar:
Adakah rumah ini berharga di bawah RM300,000?
Sebaliknya:
Adakah harga rumah ini sepadan dengan kemampuan isi rumah di kawasan tersebut?
Perubahan ini juga penting untuk menyelesaikan masalah ketidakpadanan antara bekalan dan permintaan.
2. DRN 2026-2035: Dasar Perumahan Negara yang Lebih Berasaskan Data
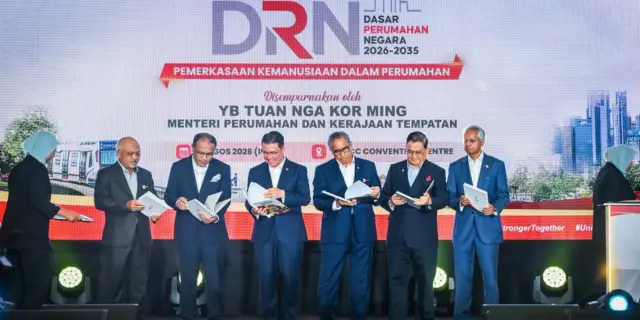
Perubahan ini bukan sekadar cadangan industri.
Pada 10 Ogos 2026, KPKT melancarkan Dasar Perumahan Negara (DRN) 2026–2035 dengan tema Pemerkasaan Kemanusiaan dalam Perumahan “Humanising Housing”.
Dasar tersebut mempunyai enam bidang fokus, 17 strategi dan 59 pelan tindakan, dengan sasaran menyediakan satu juta rumah mampu milik menjelang 2035.
Antara perubahan penting ialah cara kerajaan merancang pembangunan perumahan.
Mulai 2027, pembangunan perumahan akan dirancang berdasarkan keperluan tempatan, lokasi dan permintaan pasaran.
Sistem analitik data besar akan menggabungkan data daripada kerajaan negeri, pihak berkuasa tempatan dan KPKT mengikut daerah serta lokaliti. Sistem ini boleh membantu menjawab persoalan seperti:
- Berapa banyak rumah diperlukan di sesuatu daerah?
- Apakah jenis rumah yang diperlukan?
- Berapakah harga yang sesuai dengan pendapatan penduduk?
- Di manakah permintaan sebenar paling tinggi?
- Adakah sesuatu kawasan sudah mengalami lebihan bekalan?
Menurut KPKT, sistem tersebut juga akan membantu pemaju menjalankan kajian kebolehlaksanaan sebelum memulakan projek supaya jenis, lokasi dan harga rumah lebih sepadan dengan permintaan pasaran.
Ini merupakan perubahan besar kerana masalah perumahan Malaysia bukan semata-mata kekurangan rumah.
Masalahnya juga ialah rumah yang dibina tidak semestinya rumah yang diperlukan oleh penduduk di sesuatu kawasan.
3. Berapa Harga “Rumah Mampu Milik” di Negeri Anda?
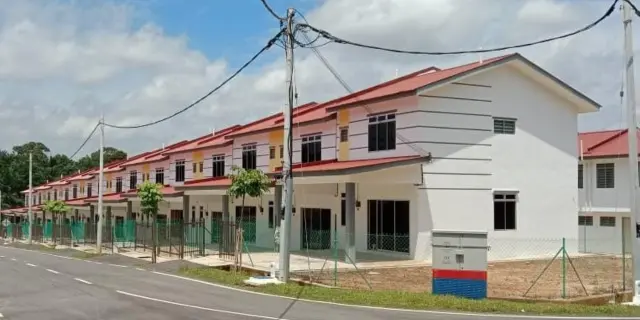
Dengan pendekatan baharu, tidak ada satu harga yang boleh digunakan untuk seluruh Malaysia.
Data NAPIC yang dipetik oleh KPKT menunjukkan perbezaan yang ketara. Di Lembah Klang, anggaran rumah mampu milik adalah sekitar RM500,000, manakala di Kelantan sekitar RM300,000.
Ini bukan bermaksud setiap rumah di Lembah Klang pada harga RM500,000 secara automatik dianggap mampu milik. Sebaliknya, ia menggambarkan bagaimana tahap kemampuan boleh berbeza mengikut keadaan ekonomi dan pendapatan setempat.
Anggaran berdasarkan data NAPIC dan kenyataan YB Tuan Nga Kor Ming :
| Lokasi | Anggaran tahap harga rumah mampu milik | Nota |
|---|---|---|
| Lembah Klang | Sekitar RM500,000 | Dipengaruhi pendapatan, harga tanah dan kos bandar |
| Johor | Sekitar RM350,000–RM450,000 | Sangat bergantung kepada lokasi, khususnya Johor Bahru |
| Pulau Pinang | Sekitar RM400,000–RM450,000 | Perbezaan ketara antara Pulau dan Seberang Perai |
| Kelantan | Sekitar RM300,000 | Lebih rendah berbanding Lembah Klang |
| Perak | Sekitar RM200,000–RM300,000 | Antara pasaran yang relatif lebih mampu milik |
Nota: Angka di atas ialah gambaran arah berdasarkan data NAPIC dan kenyataan berkaitan kemampuan perumahan. Bukan harga rasmi baharu yang telah ditetapkan KPKT untuk setiap negeri atau lokaliti. Kerajaan masih membangunkan pendekatan yang lebih terperinci berdasarkan data setempat.
Perkara ini penting kerana pembeli tidak sepatutnya menganggap RM500,000 sebagai “harga rumah mampu milik baharu” untuk semua orang di Lembah Klang.
Kemampuan sebenar masih bergantung pada pendapatan dan keadaan kewangan isi rumah.
4. Paradoks Rumah Mampu Milik: Kenapa Rumah RM300,000 Masih Tidak Terjual?
Jika RM300,000 selama ini dianggap sebagai harga yang mampu milik, mengapa masih terdapat rumah dalam julat tersebut yang tidak terjual?
Inilah yang menjadikan isu ini semakin kompleks.
Data NAPIC yang dilaporkan pada Mei 2026 menunjukkan sebanyak 14,201 unit kediaman siap bernilai RM2.77 bilion masih tidak terjual, dengan 43.3% daripada keseluruhan overhang hartanah terdiri daripada unit kediaman siap.
Laporan New Straits Times yang dipetik daripada data Rehda Institute pada Julai menunjukkan bahawa daripada kira-kira 32,800 rumah siap yang masih tidak terjual pada suku pertama 2026, hampir separuh, iaitu sekitar 15,400 unit, berharga RM300,000 dan ke bawah.
Lebih menarik, sebahagian besar unit tersebut berada dalam segmen yang selama ini dianggap “mampu milik”. Ini menunjukkan satu perkara penting:
Harga murah tidak semestinya bermaksud mampu milik
Bayangkan sebuah rumah dijual pada harga RM280,000. Pembeli masih perlu memikirkan:
- Deposit
- Bayaran guaman
- Kos pinjaman
- Renovasi
- Perabot
- Yuran penyelenggaraan
- Sinking fund
- Parkir
- Pengangkutan ke tempat kerja
- Tol dan petrol
- Kos sara hidup
Jika rumah tersebut berada jauh dari pusat pekerjaan, kos perjalanan setiap bulan mungkin menyebabkan jumlah perbelanjaan meningkat.
Ini membawa kepada apa yang disebut “affordable housing paradox”.
Rumah yang dikategorikan mampu milik masih boleh tidak terjual kerana lokasi, akses pembiayaan, kemudahan, kualiti dan kos pemilikan keseluruhan yang tidak semestinya memenuhi keperluan pembeli.
NST turut melaporkan bahawa sesetengah pembeli memilih untuk menyewa lebih dekat dengan tempat kerja berbanding membeli rumah yang lebih murah tetapi terletak jauh dan memerlukan kos perjalanan yang tinggi.
Jadi, lokasi ialah sebahagian daripada kemampuan.
Rumah yang murah tetapi tidak praktikal mungkin bukan pilihan yang benar-benar mampu milik.
5. Empat Undang-Undang Perumahan Baharu Sedang Disediakan
Perubahan di bawah DRN 2026-2035 juga tidak terhad kepada penetapan harga rumah. KPKT merancang untuk menggubal atau meminda empat undang-undang berkaitan perumahan.
1. Akta Pembangunan Hartanah
Akta baharu ini sedang berada pada peringkat akhir semakan. Skopnya dicadangkan lebih luas berbanding peraturan sedia ada dengan merangkumi pembangunan hartanah komersial seperti lot kedai selain projek perumahan.
2. Akta Pengurus Bangunan
Undang-undang ini bertujuan memperkukuh pengurusan bangunan, khususnya apabila Malaysia mempunyai hampir tiga juta unit hartanah strata merentasi lebih daripada 27,000 skim.
3. Akta Penyewaan Kediaman
Akta ini dicadangkan untuk mewujudkan rangka kerja yang lebih jelas bagi melindungi kepentingan tuan rumah dan penyewa serta mewujudkan pasaran sewaan yang lebih telus dan seimbang.
4. Pindaan Akta Pengurusan Strata 2013
Pindaan ini bertujuan untuk menyesuaikan peraturan pengurusan strata dengan keperluan semasa dan memperkukuh tadbir urus badan seperti JMB, MC dan Commissioner of Buildings.
Kesemua perubahan ini penting kerana rumah mampu milik bukan sekadar tentang membeli rumah.
Tetapi juga tentang memastikan rumah tersebut selamat, terurus, sesuai didiami dan mempunyai kos pemilikan yang munasabah.
6. Bagaimana Perubahan Ini Berkait dengan Skim Rumah Sedia Ada?
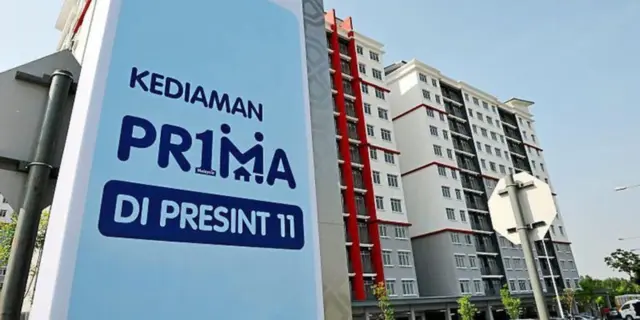
Semua skim perumahan kerajaan tidak semestinya diselaraskan secara automatik dengan definisi baharu.
Skim sedia ada seperti PRIMA, Rumah Selangorku, SJKP MADANI dan Rumah Mampu Milik Johor (RMMJ) mempunyai syarat serta had harga tersendiri.
Oleh itu, pembeli perlu menyemak syarat skim yang ingin dipohon kerana perubahan di bawah DRN 2026-2035 tidak bermaksud semua had harga skim sedia ada telah diubah.
Pada masa yang sama, DRN 2026–2035 turut menekankan kepelbagaian mekanisme pemilikan seperti:
- Rent-to-Own (RTO)
- Shared Ownership
- Fixed Rate Mortgage (FRM)
- SJKP
Kerajaan juga mahu memperluas akses kepada pembiayaan, khususnya bagi golongan yang mempunyai corak pekerjaan dan pendapatan yang semakin pelbagai.
Ini termasuk golongan ekonomi gig, usahawan, pekerja fleksibel dan individu yang memperoleh pendapatan daripada perniagaan digital.
Untuk pembeli rumah pertama, anda juga boleh meneroka pilihan pembiayaan yang tersedia sebelum membuat keputusan.
Ketahui lebih lanjut tentang panduan memiliki rumah di laman blog kami.
7. Apa yang Pembeli Rumah Patut Buat Sekarang?
Perubahan definisi ini tidak bermakna pembeli perlu menunggu sehingga kerajaan mengumumkan harga rasmi bagi setiap lokaliti.
Sebaliknya, anda boleh mula menilai kemampuan sendiri.
1. Jangan lihat harga rumah sahaja
Mulakan dengan mengira jumlah kos pemilikan. Harga rumah RM300,000 tidak bermakna komitmen anda hanya RM300,000.
Ambil kira deposit, kos transaksi, pembiayaan, penyelenggaraan dan pengangkutan.
2. Gunakan pendapatan isi rumah sebagai panduan
Salah satu kaedah mudah yang boleh digunakan ialah Median Multiple, iaitu membandingkan harga rumah dengan pendapatan tahunan isi rumah.
Sebagai panduan kasar, nisbah sekitar 4 hingga 5 kali pendapatan tahunan isi rumah boleh digunakan untuk membuat penilaian awal, tetapi bukan formula rasmi kelayakan pinjaman atau definisi KPKT.
| Contoh: Jika pendapatan isi rumah anda ialah: RM5,000 sebulan Pendapatan setahun: RM5,000 × 12 = RM60,000 Jika menggunakan julat 4 hingga 5 kali pendapatan tahunan: RM60,000 × 4 = RM240,000 hingga RM60,000 × 5 = RM300,000 |
Maka, sekitar RM240,000 hingga RM300,000 boleh dijadikan titik permulaan untuk menilai kemampuan.
Namun, ini hanyalah anggaran awal. Komitmen hutang sedia ada, kadar pembiayaan, deposit dan perbelanjaan isi rumah tetap perlu diambil kira sebelum membuat keputusan.
3. Bandingkan lokasi, bukan rumah sahaja
Sebelum membeli, tanyakan:
- Berapa jauh rumah ini dari tempat kerja?
- Berapa kos petrol atau pengangkutan awam setiap bulan?
- Adakah sekolah dan kemudahan kesihatan mudah diakses?
- Adakah kawasan ini mempunyai infrastruktur yang mencukupi?
Rumah yang sedikit lebih mahal tetapi menjimatkan kos pengangkutan mungkin lebih sesuai untuk kewangan jangka panjang.
4. Semak skim dan insentif yang anda layak
Jika anda pembeli rumah pertama, semak pilihan pembiayaan dan insentif yang tersedia sebelum membuat keputusan.
Jangan hanya mencari rumah yang paling murah. Cari rumah yang paling sesuai dengan kemampuan kewangan dan keperluan hidup anda.
5. Gunakan data semasa
Pembeli juga boleh merujuk data NAPIC dan membandingkan harga rumah di lokaliti yang diminati.
Ini membantu anda membezakan antara harga yang benar-benar kompetitif dengan harga yang kelihatan murah tetapi mungkin mempunyai faktor lain yang perlu dipertimbangkan.
Kesimpulan
Rumah mampu milik bukan sekadar soal harga.
Harga RM300,000 tidak lagi cukup untuk menentukan sama ada sesebuah rumah benar-benar mampu dimiliki. Melalui DRN 2026–2035, kerajaan mahu perancangan perumahan lebih berasaskan data, lokasi dan keperluan sebenar penduduk.
Mulai 2027, pendekatan big data dijangka membantu menentukan rumah yang lebih sesuai dari segi jenis, jumlah, lokasi dan harga.
Kerana rumah yang mampu milik bukan hanya murah untuk dibeli, tetapi mampu dibiayai dan didiami untuk jangka panjang.
Rumah idaman menanti! Dengan bimbingan perunding hartanah kami, perjalanan membeli rumah menjadi lebih mudah. Sertakan butiran anda di bawah dan terus berhubung dengan kami!
Soalan Lazim (FAQ)
Harga rumah bukan satu-satunya faktor yang menentukan kemampuan. Pembeli juga perlu mengambil kira deposit, kos guaman, pinjaman, renovasi, penyelenggaraan, pengangkutan, tol, petrol dan kos sara hidup.
Rumah mampu milik bukan hanya untuk golongan berpendapatan rendah. Pembeli rumah pertama, golongan muda, keluarga baharu, golongan M40 serta pekerja dengan pendapatan tidak tetap turut menghadapi cabaran untuk memiliki rumah.
RM300,000 tidak lagi boleh dianggap sebagai ukuran mutlak untuk menentukan rumah mampu milik di seluruh Malaysia. Pendekatan baharu melihat faktor seperti lokasi, pendapatan isi rumah dan keadaan pasaran setempat. Oleh itu, rumah RM300,000 mungkin lebih mampu dimiliki di sesetengah kawasan berbanding kawasan lain.
Tidak semestinya. Perubahan definisi rumah mampu milik bukan bermaksud kerajaan menetapkan semua harga rumah supaya lebih murah. Sebaliknya, pendekatan baharu bertujuan memastikan pembangunan rumah lebih sepadan dengan pendapatan, permintaan dan keperluan penduduk di sesuatu kawasan.
Kerajaan merancang menggunakan analitik data besar mulai 2027 untuk membantu menentukan jenis, jumlah, lokasi dan harga rumah berdasarkan keperluan setempat. Namun, angka dalam artikel seperti RM500,000 di Lembah Klang dan RM300,000 di Kelantan bukan harga rasmi baharu yang telah ditetapkan KPKT.
Baca Selanjutnya:
- Pinjaman Rumah 40 Tahun: Berbaloi atau Beban? (2026)
- LPPSA Malaysia: Kelebihan & Syarat Untuk Penjawat Awam 2026
- Loan Rumah Kena Reject? 7 Punca Utama Yang Ramai Tak Sedar
Rujukan:
- Sharen Kaur. (2026, 16 Mei). RM300,000 homes pile unsold: Malaysia faces affordable housing paradox [Video]. New Straits Times. https://www.nst.com.my/property/2026/05/1440672/rm300000-homes-pile-unsold-malaysia-faces-affordable-housing-paradox-watch
- Nga: Time to rethink what makes a home ‘affordable’. (2026, 1 September). The Star. https://www.thestar.com.my/news/nation/2026/09/01/nga-time-to-rethink-what-makes-a-home-039affordable039
- Housing Ministry to draft, amend four housing laws under National Housing Policy 2026-2035. (2026, 10 Ogos). The Edge Malaysia. https://theedgemalaysia.com/node/813928
- Soo Wern Jun. (2026, 10 Ogos). Govt unveils housing policy shift: Big data to cut oversupply and drive affordable homes. Malay Mail. https://www.malaymail.com/news/malaysia/2026/08/10/govt-unveils-housing-policy-shift-big-data-to-cut-oversupply-and-drive-affordable-homes/230812
- AI and big data to shape affordable housing needs. (2026, Ogos). Penang Property Talk. https://www.penangpropertytalk.com/2026/08/ai-and-big-data-to-shape-affordable-housing-needs/
- Three new housing laws planned as govt reviews Strata Management Act, says Nga Kor Ming. (2026, 10 Ogos). Malay Mail. https://www.malaymail.com/news/malaysia/2026/08/10/three-new-housing-laws-planned-as-govt-reviews-strata-management-act-says-nga-kor-ming/230840
