


Bagi penjawat awam muda, tawaran ini kedengaran hampir terlalu baik. Tempoh pembiayaan sehingga 40 tahun, ansuran bulanan yang lebih rendah, dan rumah pertama yang akhirnya terasa mampu dimiliki.
Tetapi tempoh yang lebih panjang datang dengan satu kos yang jarang dibincangkan secara terbuka.
Artikel ini memberikan angka sebenar, supaya anda boleh membuat keputusan berdasarkan kiraan, bukan perasaan.
Rinkasan Keputusan
- Tempoh 40 tahun menurunkan ansuran bulanan sebanyak kira-kira RM99 berbanding 35 tahun, bagi pembiayaan RM400,000.
- Penjimatan itu menambah kira-kira RM58,600 kepada jumlah faedah.
- Ia berbaloi jika ia membolehkan kelulusan, jika anda merancang bayaran tambahan, atau jika anda tidak akan memegang rumah selama empat dekad.
- Ia menjadi beban jika ia digunakan untuk membeli rumah yang lebih mahal daripada kemampuan sebenar anda.
- Ambil tempoh terpendek yang anda masih selesa bayar pada bulan yang paling sukar, bukan bulan yang paling baik.
Dalam Panduan Ini:
- Rinkasan Keputusan
- 1. Siapa Yang Layak Mendapat Tempoh 40 Tahun?
- 2. Berapa Banyak Ansuran Bulanan Yang Anda Jimat?
- 3. Berapa Kos Sebenar Tempoh Yang Lebih Panjang?
- 4. Perbandingan Penuh: 30, 35 dan 40 Tahun
- 5. Bila Tempoh 40 Tahun Berbaloi?
- 6. Bila Ia Menjadi Beban?
- 7. Perkara Lain Yang Perlu Diambil Kira
- Soalan Lazim (FAQ)
1. Siapa Yang Layak Mendapat Tempoh 40 Tahun?
Tempoh 40 tahun bukan tawaran umum. Ia disediakan melalui Skim Pembiayaan Perumahan Muda (SPPM) di bawah Lembaga Pembiayaan Perumahan Sektor Awam.
Skim ini diumumkan dalam Bajet 2025 melalui Ikhtiar 60 dan mula berkuat kuasa pada 1 April 2025.
Syarat kelayakan asas:
- Warganegara Malaysia.
- Pegawai tetap sektor awam yang sedang berkhidmat.
- Telah berkhidmat sekurang-kurangnya satu tahun dan disahkan dalam jawatan.
- Berumur 30 tahun dan ke bawah pada tarikh permohonan.
- Bukan seorang bankrap atau sedang dikenakan tindakan tatatertib buang kerja.
Adakah semua pemohon benar-benar mendapat 40 tahun penuh?
Tidak semestinya, dan inilah butiran yang paling kerap terlepas pandang.
Mengikut syarat rasmi LPPSA, tempoh bergantung kepada skim perkhidmatan anda:
- Skim Berpencen: tidak melebihi 40 tahun, atau sehingga umur 90 tahun, mana yang terdahulu.
- Skim KWSP: tidak melebihi 40 tahun, atau terhad kepada umur tamat perkhidmatan, mana yang terdahulu.
Bagi pemohon di bawah Skim KWSP, had umur tamat perkhidmatan biasanya menjadi faktor penentu sebenar. Seorang pegawai berumur 30 tahun yang bersara pada umur 60 tahun tidak akan mendapat tempoh 40 tahun, kerana bakinya hanya 30 tahun perkhidmatan.
Sahkan kedudukan anda dengan LPPSA sebelum merancang bajet berdasarkan tempoh 40 tahun.
Belum pasti dengan syarat asas LPPSA? Baca panduan penuh pinjaman perumahan LPPSA.
2. Berapa Banyak Ansuran Bulanan Yang Anda Jimat?
Mari kita gunakan contoh yang realistik.
Andaikan pembiayaan RM400,000 pada kadar tetap 4% setahun atas baki berkurangan, iaitu kadar standard LPPSA.
| Tempoh | Ansuran bulanan | Penjimatan berbanding 30 tahun |
|---|---|---|
| 30 tahun | RM1,910 | — |
| 35 tahun | RM1,771 | RM139 sebulan |
| 40 tahun | RM1,672 | RM238 sebulan |
Perhatikan satu corak penting di sini. Lompatan daripada 30 ke 35 tahun menjimatkan RM139 sebulan. Lompatan seterusnya, daripada 35 ke 40 tahun, hanya menjimatkan RM99 lagi.
Setiap tambahan lima tahun memberi penjimatan yang semakin kecil. Ini kerana pada tempoh yang panjang, sebahagian besar ansuran anda sudah pun terdiri daripada faedah, bukan pokok pinjaman.
Kira angka anda sendiri
Gunakan kalkulator di bawah untuk memasukkan jumlah pembiayaan dan tempoh anda sendiri.
Anggaran ini adalah panduan sahaja. Ansuran sebenar LPPSA tertakluk kepada penilaian rasmi, premium MRTA/MRTT dan LTHO.
3. Berapa Kos Sebenar Tempoh Yang Lebih Panjang?
Di sinilah gambaran bertukar sepenuhnya.
Ansuran bulanan yang lebih rendah bukan penjimatan. Ia hanyalah penyebaran bayaran yang sama ke tempoh yang lebih lama, dan faedah terus terkumpul sepanjang tempoh tambahan itu.
Menggunakan contoh RM400,000 yang sama pada kadar 4%:
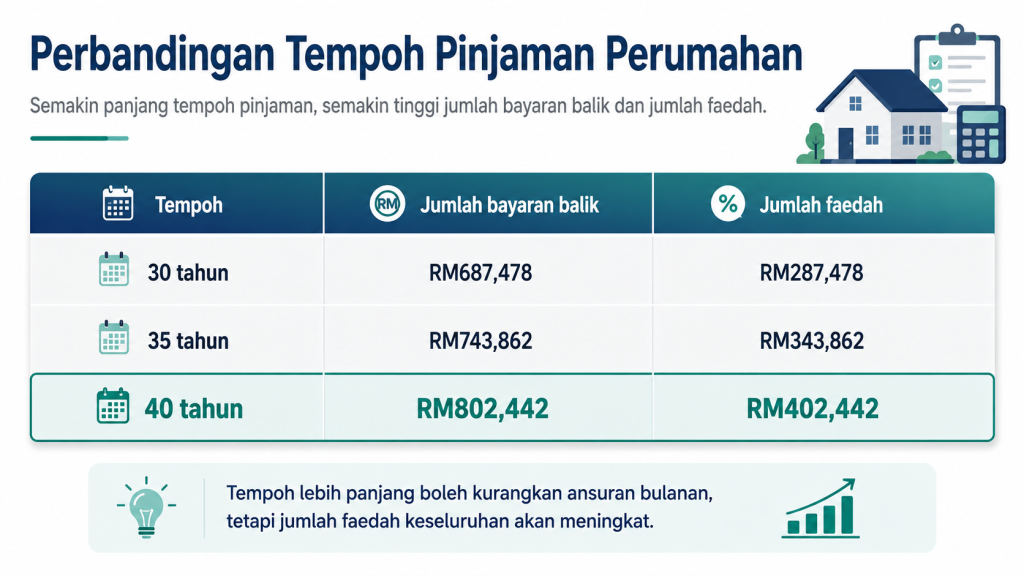
Melanjutkan tempoh daripada 35 ke 40 tahun menjimatkan RM99 sebulan, tetapi menambah RM58,580 kepada jumlah faedah.
Dalam erti kata lain, anda membayar tambahan hampir RM58,600 untuk menurunkan ansuran bulanan sebanyak RM99.
Bagaimana jika pembiayaan lebih besar?
Kesannya menjadi lebih ketara. Pada had pembiayaan SPPM sebanyak RM750,000, kadar 4%:
| Tempoh | Ansuran bulanan | Jumlah faedah |
|---|---|---|
| 30 tahun | RM3,581 | RM539,021 |
| 35 tahun | RM3,321 | RM644,740 |
| 40 tahun | RM3,135 | RM754,578 |
Pada tempoh 40 tahun, jumlah faedah RM754,578 melebihi harga rumah RM750,000 itu sendiri. Jumlah bayaran balik keseluruhan mencecah kira-kira dua kali ganda harga pembelian asal.
Angka ini bukan bertujuan menakutkan sesiapa. Ia hanyalah maklumat yang sepatutnya ada di hadapan anda sebelum menandatangani perjanjian selama empat dekad.
4. Perbandingan Penuh: 30, 35 dan 40 Tahun
Ringkasan bagi pembiayaan RM400,000 pada kadar 4%:
| Faktor | 30 tahun | 35 tahun | 40 tahun |
|---|---|---|---|
| Ansuran bulanan | RM1,910 | RM1,771 | RM1,672 |
| Jumlah faedah | RM287,478 | RM343,862 | RM402,442 |
| Jumlah bayaran balik | RM687,478 | RM743,862 | RM802,442 |
| Faedah sebagai % harga rumah | 72% | 86% | 101% |
| Tekanan aliran tunai bulanan | Paling tinggi | Sederhana | Paling rendah |
| Fleksibiliti kelayakan DSR | Paling ketat | Sederhana | Paling longgar |
| Umur tamat jika mula pada 30 tahun | 60 tahun | 65 tahun | 70 tahun |
Formula asas: jumlah faedah = (ansuran bulanan × bilangan bulan) − jumlah pembiayaan.
5. Bila Tempoh 40 Tahun Berbaloi?
Terdapat beberapa keadaan di mana tempoh panjang adalah keputusan yang rasional.
Apabila ia membolehkan kelulusan yang sebaliknya gagal
LPPSA menetapkan potongan gaji tidak melebihi 60% bagi pembiayaan pertama. Ansuran yang lebih rendah bermakna nisbah yang lebih selesa, dan peluang kelulusan yang lebih baik.
Rumah yang dimiliki dengan faedah lebih tinggi tetap lebih baik daripada rumah yang tidak pernah diluluskan.
Apabila anda merancang untuk membayar lebih awal
Ini adalah hujah paling kukuh untuk tempoh 40 tahun.
Ambil tempoh panjang untuk mendapatkan ansuran minimum yang rendah, kemudian bayar lebih setiap kali anda mampu. Anda mendapat keselamatan ansuran rendah pada bulan yang sukar, dan penjimatan faedah pada bulan yang baik.
Strategi ini hanya berkesan jika anda benar-benar melaksanakannya. Sekiranya bayaran tambahan tidak pernah berlaku, anda hanya tinggal dengan kos faedah yang lebih tinggi.
Apabila anda tidak bercadang memegang rumah selama 40 tahun
Sekiranya anda menjangka menjual atau menaik taraf dalam tempoh 10 hingga 15 tahun, jumlah faedah teori sepanjang 40 tahun tidak akan pernah terjadi sepenuhnya.
Apabila aliran tunai bulanan adalah kekangan sebenar
Bagi pegawai muda yang baru disahkan dalam jawatan, RM99 sebulan mungkin bermakna perbezaan antara mempunyai dana kecemasan atau tidak. Ketahanan kewangan mempunyai nilainya sendiri.
Semak nisbah hutang anda dahulu
Sebelum memilih tempoh, ketahui kedudukan komitmen semasa anda.
6. Bila Ia Menjadi Beban?
Apabila ia digunakan untuk membeli rumah yang lebih mahal
Ini adalah risiko terbesar.
Tempoh yang lebih panjang meningkatkan kelayakan anda, dan ramai menggunakan kelayakan tambahan itu untuk membeli rumah yang lebih besar, bukan untuk mengurangkan beban bulanan.
Kelulusan yang lebih tinggi bukan bermakna anda perlu menggunakan sepenuhnya. Kemampuan yang diluluskan dan kemampuan sebenar adalah dua perkara berbeza.
Apabila pinjaman berterusan melepasi umur persaraan
Seorang pegawai berumur 30 tahun yang mengambil tempoh 40 tahun akan masih membayar ansuran pada umur 70 tahun.
Bagi pemohon Skim Berpencen, bayaran balik diteruskan melalui potongan pencen. Pendapatan pencen biasanya lebih rendah daripada gaji semasa berkhidmat, jadi ansuran yang sama akan menggunakan bahagian pendapatan yang lebih besar.
Apabila anda mungkin meninggalkan sektor awam
Tanggungjawab bayaran balik kekal walaupun anda berhenti berkhidmat atau bersara awal. Potongan gaji automatik terhenti, tetapi hutang tidak.
Tempoh 40 tahun bermakna komitmen ini mengikut anda jauh lebih lama.
7. Perkara Lain Yang Perlu Diambil Kira
Beberapa butiran yang mempengaruhi kos sebenar tetapi jarang dimasukkan dalam kiraan awal.
- MRTA atau MRTT adalah wajib di bawah SPPM. Tempoh perlindungan yang lebih panjang secara amnya bermakna premium yang lebih tinggi, dan premium ini biasanya dimasukkan ke dalam jumlah pembiayaan.
- Perlindungan LTHO juga wajib dan merupakan kos tambahan.
- Cagaran gadaian pertama diperlukan ke atas hartanah.
- Penilaian hartanah dilakukan oleh Jabatan Penilaian dan Perkhidmatan Harta (JPPH), bukan penilai pilihan anda.
- Kadar 4% adalah tetap, jadi tidak seperti pinjaman bank, ansuran anda tidak berubah apabila OPR berubah. Bank Negara mengekalkan OPR pada 2.75% pada mesyuarat 3 September 2026.
Ingin memahami kesan OPR terhadap pinjaman perumahan? Baca analisis OPR terkini.
Tempoh yang betul bermula dengan rumah yang betul.
Perunding hartanah IQI biasa menguruskan pembelian penjawat awam. Mereka boleh membantu anda menyemak bajet, menyenarai pendek hartanah yang benar-benar mampu dimiliki, dan memandu anda dari permohonan pembiayaan sehingga serahan kunci.
Berbincang dengan perunding IQI di kawasan anda.
Soalan Lazim (FAQ)
Tidak. Tempoh 40 tahun ditawarkan melalui Skim Pembiayaan Perumahan Muda (SPPM) LPPSA, khusus untuk penjawat awam berumur 30 tahun dan ke bawah pada tarikh permohonan. Pinjaman bank komersial di Malaysia lazimnya menawarkan maksimum 35 tahun.
Bagi pembiayaan RM400,000 pada kadar 4%, ansuran bulanan adalah kira-kira RM1,672 untuk 40 tahun berbanding RM1,771 untuk 35 tahun. Penjimatan adalah kira-kira RM99 sebulan.
Bagi contoh RM400,000 yang sama, jumlah faedah meningkat daripada kira-kira RM343,862 pada 35 tahun kepada RM402,442 pada 40 tahun. Ini adalah tambahan kira-kira RM58,580.
Ya. Membuat bayaran tambahan mengurangkan baki pokok dan menjimatkan faedah. Ini adalah sebab utama mengapa sesetengah pemohon memilih tempoh panjang secara sengaja, iaitu untuk mendapat ansuran minimum yang rendah sambil membayar lebih apabila mampu. Sahkan prosedur bayaran tambahan dengan LPPSA.
Tidak. Kadar kekal 4% setahun atas baki berkurangan. Perbezaan SPPM ialah tempoh yang lebih panjang, bukan kadar yang lebih rendah.
Tanggungjawab bayaran balik kekal sepenuhnya. Anda perlu meneruskan bayaran terus kepada LPPSA walaupun tidak lagi berkhidmat dalam sektor awam. Kegagalan membayar boleh menyebabkan tindakan undang-undang.
Sebagai panduan umum, pilih tempoh terpendek yang ansurannya masih selesa dibayar pada bulan kewangan anda yang paling sukar, bukan yang paling baik. Sekiranya tempoh yang lebih panjang diperlukan untuk mendapat kelulusan, ambil tempoh panjang dan rancang bayaran tambahan.
Sudah tahu tempoh dan bajet anda, tetapi belum jumpa rumah yang sesuai? Isi maklumat di bawah dan perunding hartanah IQI akan bantu anda memadankan kelayakan LPPSA dengan pilihan hartanah yang betul.
Baca selanjutnya:
