

Realtor ∙ IQI
Pourya Amiri Kankari

Realtor ∙ IQI
Pourya Amiri Kankari

About Pourya Amiri Kankari
Leveraging market knowledge and negotiation skills to deliver exceptional results. Your real estate success is my priority. Ready to make your real estate dreams a reality? Let's chat. Your dream home awaits.
4 years at IQI
Contact Pourya Amiri Kankari
Pourya Amiri Kankari Social Links
No social links available.
My Listings
No listings available at the moment.
Our newly launched projects
Discover the real estate properties in and around Canada, Canada. Buy apartment units, landed houses, bungalows, commercial office space, shop lots, and sub-sales with 100% confidence at IQI Global.
 4 - 5 bedrooms
Seaton Winding Woods (Townhomes)
Taunton Rd & Peter Matthews Dr, ON L1X 0L9, Canada
Starting from $ 3,853,165
Listed on September 2, 2026
 Comfortable built-up size
REVA Westfield
2431 Embleton Road, Brampton, ON L6Y 0G2, Canada
Starting from $ 3,814,633
Listed on September 2, 2026
 Large land area
Joshua Creek Montage
1161 Dundas Street East, Oakville, Ontario, Canada, L6H 7G1
Starting from $ 5,339,407
Listed on August 28, 2026
 Central Mississauga
STAK36 Condominiums at Square One District
395 Square One Dr, Mississauga, ON L5B 0C6, Canada
Starting from $ 3,445,329
Listed on March 3, 2025
 Modern smart amenities
The Rebecca
71 Rebecca St, Hamilton, ON L8R 1B6, Canada
Starting from $ 2,911,878
Listed on March 3, 2025
 Lush natural surroundings
Mapleside Meadows
Vaughan, ON L6A 4R5, Canada
Starting from $ 10,458,734
Listed on February 3, 2025
Mortgage Calculator
Calculate your estimated month repayment and plan your monthly expenses well.
The mortgage calculator is intended for reference only. Actual amount may vary.
Monthly Payment
Send me the mortgage calculator result
Home Loan Eligibility Calculator
Calculate your potential loan amount and assess your home buying affordability.
Rental Yield
Calculate the potential rental yield and evaluate a property's investment performance.
Down Payment Saving Plan
Create a structured savings plan and determine how much to save monthly for your down payment plan.
Malaysian Property Transaction Fees Calculator
Estimate the total transaction fees and budget accurately for your Malaysian property purchase.
IQI blog & news
Articles specifically curated for your daily digest of local and global real estate news.
6 Oct, 2026
2027财政预算案倒数!买房族必看哪些房地产重点?
Version: EN, BM TL; DR2027财政预算案将在2026年10月9日提呈,住房可负担性已成为政府关注的重点之一。房地产市场目前最值得关注的包括印花税优惠、首购族融资、HOC 3.0、税务调整,以及基础设施和发展拨款。不过,多项措施目前仍属于业界建议或市场预测,最终是否落实,要等预算案正式公布后才能确定。 买房本来就不是一件简单的事。 除了准备首付,还要考虑房贷申请、印花税,以及各种买房费用。 因此,2027年财政预算案(Budget 2027)的一举一动,都可能影响接下来准备买房的人。 有时候,即使只是房贷政策、税务减免或购房援助的一项调整,都可能直接影响买家前期需要准备的资金。 2027年财政预算案将在2026年10月9日(星期五)提呈。 目前,政府已经明确将住房可负担性列为关注重点,包括拥屋与租房负担、公共交通和城市宜居性等。 至于近期房地产市场讨论较多的印花税减免、房贷援助、拥屋计划(HOC)回归及基建拨款等,部分目前仍停留在业界建议或市场预测阶段。 所以,在预算案正式公布之前,与其急着猜哪些政策会落实,不如先看看目前已经释放了哪些信号,以及有哪些与买房和房地产市场相关的重点值得关注。 关键摘要: 1. 住房可负担性是重点: 政府已将拥屋及租房负担能力列入2027财政预算案的关注方向,同时涉及可负担房屋、公共交通和城市宜居性等议题。 2. 首购族优惠值得关注: 业界建议加强SJKP、扩大印花税优惠及改善首购族融资,但这些措施目前尚未确定。 3. HOC 3.0会不会回归? 房地产业界已提出重新推出拥屋计划(HOC)的建议,希望帮助买家降低购房成本,同时改善已竣工住宅库存问题。 4. 不只看买房优惠,也要看发展拨款: 基础设施、城市更新、JS-SEZ、税务调整及绿色建筑等,都可能影响房地产市场。买家和投资者更应该关注资金最终投向哪里,以及哪些政策真正落实。 2027财政预算案有哪些房地产政策值得关注?1. 买房族可以从2027财政预算案中期待什么?2. 印花税减免会扩大吗?HOC 3.0会回来吗?3. 2027财政预算案中有哪些房地产预测值得关注?4. 2027财政预算案的税务调整如何影响房地产? 5. 生活成本和援助政策为什么也会影响买房?6. 哪些房地产领域可能从2027财政预算案受益?7. 2027财政预算案公布当天,买家和投资者应该关注什么?常见问题(FAQ): 1. 买房族可以从2027财政预算案中期待什么? 目前最明确的一点,就是住房可负担性仍会是政府关注的政策方向之一。 财政部在2026年8月18日发布的财政预算案前声明(Pre-Budget Statement)中指出,2027财政预算案将在10月9日提呈,而拥屋及租房负担能力也被纳入公共咨询范围。 i. 政府目前已经确认哪些政策方向? 从房地产角度来看,目前的政策方向主要围绕几个方面: 增加可负担房屋 改善公共交通 提高城市宜居性 缩小不同地区之间的发展差距 不过,这并不代表具体的买房优惠已经确定。 房屋及地方政府部长倪可敏也曾指出,全国采用统一的 RM300,000 可负担房屋价格标准,并不一定适合每个地区。 毕竟,武吉免登(Bukit Bintang)和瓜拉吉赖(Kuala Krai)的房价、收入水平和生活成本都有很大的差别。 换句话说,未来的可负担房屋政策,可能需要更贴近不同地区居民的实际收入和房价。 ii. 首购族会不会获得更多帮助? 这也是2027财政预算案值得关注的地方。 马来西亚房地产发展商会(REHDA)建议进一步加强房屋信贷担保计划(SJKP),并采用前期还款压力较低的融资方式。 这类措施尤其可能帮助: 年轻买家 自雇人士 没有传统固定收入证明的人 马星集团(Mah Sing)则建议,在房价较高的城市地区,特别是巴生谷,将部分首购房融资援助的房价门槛从 RM500,000 提高至 RM600,000。 不过,在政策正式公布之前,买房还是应该根据自己现在的预算和贷款能力来做决定,而不是先假设未来一定会有新的优惠。 2. 印花税减免会扩大吗?HOC 3.0会回来吗? 这可能是不少买房族最关心的问题之一。 目前,延长印花税减免以及重新推出拥屋计划(Home Ownership Campaign, HOC),都是房地产行业提出较多的建议。 但需要注意的是,在 2027 财政预算案正式公布之前,这些都还不能当成最终政策。 i. 印花税方面,目前都有什么建议? 目前,符合资格的大马首购族购买价格不超过 RM500,000 的首套住宅,可享有相关产业转让文件及贷款协议的印花税豁免,有效期预计持续至2027年12月31日。 居外IQI联合创始人兼首席执行官卡希夫·安萨里(Kashif Ansari)指出,如果购买一套 RM500,000 的合资格房产,这项豁免最高可为买家节省约 RM11,250。 REHDA则进一步建议,把印花税优惠扩大范围至 RM500,000 以上至 RM100万 的住宅,并针对2027年1月至12月期间的交易采用分级机制。 ii. HOC 3.0会不会重新推出? 马星集团建议政府推出 HOC 3.0,同时继续提供印花税优惠,并加强首购族的融资支持。 另外,REHDA 在 2026 年上半年进行的调查显示,在 181 名受访者当中,59% 的受访者截至2026 年 6 月 30 日仍持有已竣工但未售出的住宅单位。 因此,REHDA也建议针对已经取得完工及合格证书(CCC)的住宅,推出更有针对性的拥屋计划。 iii. 印花税减免可以省下多少买房费用? 让我们以一套 RM500,000 的首套房为例。 如果买家获得90%的房贷,在没有相关豁免的情况下,产业转让印花税可能约为RM9,000,贷款协议印花税则约为RM2,250。 加起来就是大约RM11,250。 所以,对首购族来说,这类政策最大的帮助,就是减少买房前期需要准备的现金。 3. 2027财政预算案中有哪些房地产预测值得关注? 看2027财政预算的案房地产预测时,我们最重要的是先分清楚: 什么是政府已经确认的方向,什么是业界提出的建议,什么又只是分析机构的预测。 目前比较值得关注的方向包括: 措施 / 方向目前状态为什么与房地产有关?住房可负担性政府确认方向影响拥屋及租房负担SJKP及融资改革业界建议帮助非固定收入群体获得房贷扩大印花税减免业界建议降低买房前期成本HOC 3.0业界建议提供购房优惠,并帮助消化已竣工住宅库存增加发展开支分析机构预测推动建筑及基础设施项目SST 调整分析机构预测可能影响企业及建筑相关成本REIT 税务调整业界建议影响房地产投资信托投资以数据制定可负担房屋标准政策方向让房价更贴近不同地区收入水平 MBSB Research 预测,2027 年的发展开支可能达到 RM850亿至 RM900亿,高于 2026 财政预算案的 RM810亿。 i. 哪些方向目前获得较多支持? 从目前的讨论来看,几个重复出现的重点包括: 住房可负担性 房贷申请门槛 降低交易成本 基础设施建设 提高住房供应效率 简单来说,就是从“房价、买房成本、贷款能力和房屋供应”几个方向一起解决问题。 ii. 哪些目前仍比较不确定? 目前仍较不确定的包括: HOC 3.0 扩大印花税优惠范围 个人所得税进一步下调 提高REIT负债率上限 具体的发展拨款金额 目前以上仍然属于建议或预测。所以,买家不应该因为预期这些政策会推出,就提前把自己的买房预算拉高。 4. 2027财政预算案的税务调整如何影响房地产? 从2027财政预算案,在房地产市场上可以重点关注几个税务方向: 销售与服务税(SST) 个人所得税(Personal Income Tax) 印花税(Stamp Duty) 房地产投资信托基金(REIT)相关税务 i. GST会回来吗? 据目前多处机构的分析,都不认为2027财政预算案会重新推出GST。 肯纳格投资银行(Kenanga Investment Bank)预计,政府可能会继续把重点放在SST、电子发票(e-Invoicing)、全球最低税率(Global Minimum Tax)及税务管理方面。 ii. SST调整会降低企业成本吗? CIMB Securities 预计,政府可能进一步针对生产相关投入提供SST减免。 那这和房地产有什么关系? 因为建筑材料、物流以及其他商业成本,本来就是房地产开发成本的一部分。 如果部分税务成本下降,相关企业的成本压力也就可能获得一定缓解。 当然,最终影响多大,还是要看政府实际公布哪些项目可以获得豁免。 iii. 个人所得税减免又是什么情况? CIMB Securities 提出的其中一个情景,是部分应课税收入区间的个人所得税率下调1个百分点。 举个例子:应课税收入RM70,000的人,每年可能节省约RM200;RM100,000则可能节省约RM500。 金额看起来不算非常大,但从家庭财务角度来看,税务、生活费和其他开销都会影响一个家庭最终能够承担多少房贷。 iv. REIT投资者要注意什么? 马来西亚房地产投资信托经理协会(MRMA)希望恢复优惠预扣税待遇,同时将法定负债率上限从目前的50%提高至60%。 如果你有投资REIT,也可以留意2027财政预算案最终会不会出现相关调整。 5. 生活成本和援助政策为什么也会影响买房? 买房能力不只是看房价。 一个家庭每个月需要支付的食物、交通、托儿、医疗和其他生活开销,都会影响能够存下多少钱、可以借多少房贷,以及每个月可以负担多少供款。 大马财政部此前指出,2026年STR和SARA援助金的拨款总额达到RM150亿,金额最高可达RM4,600,同时约2,200万人可通过SARA for All获得RM100援助。 CIMB Securities预计,2027年STR和SARA的总援助金额可能增加至RM170亿。 肯纳格投资银行也预计,这样针对中低收入家庭的援助很可能进一步扩大。 i. 为什么工资也很重要? 马来西亚每三名受薪人士中,就有两人从事半技术或低技术职业,相关工资中位数分别约为 RM2,223 和 RM1,758。 这也是为什么讨论“可负担房屋”时,不能只看房子的售价。 真正的问题应该是,当地人的收入,究竟负担得起什么价位的房子? 6. 哪些房地产领域可能从2027财政预算案受益? 从目前的预测来看,可以重点观察几个领域: 住宅 建筑 基础设施 城市更新 绿色建筑 重点经济发展区 不过,这些只是值得关注的领域,并不代表一定会成为2027财政预算案的“赢家”。 i. 建筑和基础设施 MBSB Research 预测,2027年联邦政府总开支可能达到 RM4409亿,其中发展开支预计约 RM850亿至 RM900亿。 而相关得基础设施可能涉及: 防洪 水利工程 乡区道路及桥梁 城市公共交通 学校 医院 工业基础设施 电网 住房 港口 机场 物流设施 那为什么房地产投资者要留意这些? 因为真正落实的基础设施,可以改善一个地区的交通、公共设施和生活便利度,长期也可能改变当地房地产的吸引力。 ii. 柔佛和JS-SEZ有什么值得关注的? Knight Frank Malaysia 建议政府进一步拨款改善武吉查格(Bukit Chagar)一带以及JS-SEZ的交通连接,同时建立更统一的JS-SEZ优惠政策框架。 对于关注柔佛房地产的人来说,2027财政预算案是否继续加强当地基础设施和经济发展,是值得留意的重点之一。 iii. 绿色建筑和房地产科技会获得更多支持吗? Knight Frank Malaysia 提出,可为符合条件的新发展项目提供两至三年的绿色认证路径,同时延长绿色投资税务优惠。 REHDA则是希望政府为房地产科技提供更多支持,其中包括: 建筑信息模型(BIM) 工业化建筑系统(IBS) 人工智能 自动化 软件及设备 7. 2027财政预算案公布当天,买家和投资者应该关注什么? 10月9日,也就是本星期五,2027财政预算案正式公布时,我们不应该只关注政府“拨了多少钱”。 因为对房地产市场来说,比起拨款数字,更重要的是这些政策最终会不会影响买房、建房、持有或投资房地产的实际成本。 如果你正在考虑买房或投资房地产,可以重点留意以下6个方面: 印花税: 留意优惠的房价上限、买家资格,以及有效期限是否有调整。 房屋融资: 留意房屋信贷担保计划(SJKP)是否扩大,以及会不会增加针对非固定收入人士的贷款担保或其他融资方案。 拥屋计划(HOC): 看HOC是否会重新推出、什么时候开始,以及哪些房产和买家符合资格。 发展开支: 除了拨款金额,也要留意资金会投入哪些地区和项目,以及属于新增拨款还是现有项目的延续。 税务调整: 留意SST、房地产投资信托(REIT)相关税务,以及房地产交易成本是否出现变化。 住房政策: 包括可负担房屋、城市更新及发展审批制度等方面是否有新措施。 i. 首购族最应该关注什么? 如果你正准备购买第一套房,不妨先问自己4个问题: 买房前期需要准备多少资金? 以我的收入和财务状况,能不能申请到房贷? 我想买的房子,是否符合相关优惠的房价范围? 新政策只是帮我减少前期买房费用,还是也能减轻之后每个月的供款压力? 对首购族来说,一项政策有没有帮助,不能只看“省了多少钱”,还要看它是否真的能够减轻前期买房负担,并让之后的房贷供款维持在自己负担得起的范围内。 即使印花税省下了一笔钱,也不代表原本负担不起的房子,就突然变得负担得起。 ii. 房地产投资者应该关注什么? 房地产投资者则可以重点留意基础设施、经济发展走廊、税务、租赁市场政策、城市更新,以及当地的实际住房和租赁需求。 尤其是基础设施拨款,不能只看全国总额有多高,更要看钱会花在哪里、发展什么项目,以及项目是否真正落实。 因为即使拨款金额再高,如果没有实际改善一个地区的交通、公共设施、就业机会和生活配套,对当地房地产市场带来的影响也可能有限。 iii. 外国房地产投资者应该关注什么? 外国投资者可以特别关注两件事:房地产交易成本,以及相关政策有没有出现调整。 例如印花税、外国人购房规定,以及特殊经济区相关政策的变化,都可能影响外国买家进入马来西亚房地产市场的成本和条件。 目前,市场已经出现有关统一印花税框架,以及进一步明确特殊经济区政策的建议。 不过,这些目前仍属于建议,并不代表已经纳入2027财政预算案。最终有哪些措施落实,还是要等10月9日正式公布后才能确定。 iv. 2027财政预算案对房地产市场意味着什么? 目前可以确定的是,住房可负担性已经成为2027财政预算案的重要关注方向之一。 不过,目前市场关注的多项房地产措施,包括扩大印花税优惠、HOC回归、加强首购族融资,以及部分税务调整等,在10月9日预算案正式公布前,仍然只是业界建议或市场预测。 因此,与其关注这次预算案会推出多少项房地产优惠,更重要的是看这些政策能不能真正减轻买家的购房负担、改善融资条件,并回应目前住房市场面对的问题。 如果你正准备买房或投资房地产,可以重点留意接下来的房贷政策、印花税优惠、HOC、发展拨款、基础设施建设及住房政策调整,看看哪些措施最终会落实,以及自己是否符合相关条件。 等到10月9日财政预算案正式公布后,再根据实际政策重新评估自己的买房预算或投资计划,会比现在根据市场预测提前做决定来得更实际。 常见问题(FAQ): 1. 2027财政预算案什么时候公布? 根据财政部2026年8月18日发布的声明,2027年财政预算案将在2026年10月9日于国会提呈。 2. 2027财政预算案有哪些主要重点? 政府提出的重点包括推动国家经济增长、改善人民生活水平和加强治理。与房地产较相关的方向包括住房可负担性、生活成本援助、劳动者福利、投资、数码化以及经济韧性。 3. 2027财政预算案会扩大首购族印花税豁免吗? 目前还没有确定。业界已经提出继续或扩大印花税优惠的建议,但最终是否落实,仍要等2027财政预算案的正式公布。 4. HOC会在2027财政预算案回归吗? 目前业界已经提出HOC 3.0,以及针对已竣工住宅推出特定拥屋计划的建议。不过,这些目前仍属于建议,并不是已经确定的2027财政预算案政策。 5. 2027财政预算案可能怎样影响房地产投资者? 投资者可以重点关注基础设施拨款、重点经济发展区、REIT税务、城市更新、外国买家交易成本,以及可能影响房地产需求的住房政策。 2027年财政预算案正式公布后,想知道新政策会如何影响你的买房成本和投资计划? 与其自己慢慢研究,不妨让IQI房地产中介根据最新政策、你的预算和需求,为你分析市场情况,寻找更适合你的房产选择! [custom_blog_form] 延伸阅读: 1. 2026年财政预算案房地产重点一次看!首购族免印花税优惠延长! 2. 大马印花税豁免再延长至2027年,首购族现在买房更轻松? 3. 房地产科技(PropTech)是什么?一文了解房地产科技公司的运作模式!
5 Oct, 2026
哪家银行FD最高?盘点2026年10月最新银行定期存款利率!
最后更新于: [current_date] 定期存款(fixed deposit,简称FD)是马来西亚最受欢迎的存钱方法之一,因为比起单纯把钱存在银行账户,FD提供更高的年利率。 同时,相较于其他投资产品,如黄金、股票、产业投资信托基金(REITs)或房地产等,定期存款的投资资金更低,安全性和稳定性也更高,适合寻求低风险和资金的投资者。 不过,定期存款的回酬较低,如果想要从FD获得较好的投资回报,除了需要了解它的实际操作方法,以及每个月的优惠利率。 无论你是FD的常客,想要对比各家银行的1月定期存款促销利率,或是刚打算存FD的新用户,这些有关FD的事情一定要知道! 阅读内容:1. 银行定期存款安全吗?2. 定期存款需要存放多久?3. 定期存款期限到了怎么办?4. 定期存款的钱可以取出吗?5. 定期存款的利率怎么算?6. 银行如何派发利息?7. 2026年10月各家银行定期存款利率Hong Leong BankMaybankStandard Chartered BankCIMB BankAmBankOCBC BankPublic Bank 1. 银行定期存款安全吗? 相较股票、基金等投资产品,定期存款的确是更安全和稳定的投资产品。 这是因为马来西亚银行的定存受马来西亚存款保险机构(PIDM)法令所保护,若银行不幸倒闭,PIDM将作出赔偿。 此外,定期存款投资可以确保你的原本资金不会亏损,因此是不少投资小白的入门选择。 2. 定期存款需要存放多久? 当用户在存放定期存款时,就需要决定存放的期限,而这个期限将视每家银行、各个FD配套而有所不同。 一般上,定期存款的期限包括1个月、3个月、6个月或12个月;当然有些配套推出更久的期限,从15个月、24个月、36个月、48个月到60个月。 这也意味着,当用户的FD存放越久,能够获得的利率回酬也会越高。 3. 定期存款期限到了怎么办? 当用户存入定期存款时,一般上都有“是否自动更新”的选项,只要你选择“自动更新”(Auto Renew),在期限到达后会自动继续储蓄FD。 因此建议大家在存FD时,选择“自动更新”,这样就不用担心忘了期限而没有做到储蓄了。 但要注意的是,如果你是因为银行推出促销利率而储蓄FD,那么在期限到达后,利率将自动调回原本的FD利率。 譬如说,Hong Leong Bank普通的FD利率时3%,但这个月推出4%的促销利率,而你也以这个优惠存入FD,期限为一年。 当你的FD一年期限达到后,利率就会自动调回去3%,接下来你的FD回酬也只有3%。 4. 定期存款的钱可以取出吗? 要注意的是,定期存款的储蓄不能随时取出,一旦在特定期限内取出存款,用户将无法获得利率,或是利率减半。 如果在逼不得已的情况下,必须取出存款,用户可能将面临以下情况: 情况1:取出部分存款 FD存款:RM5,000 期限:1年 年利率:3.5% 取出存款:RM2,000 剩余存款:RM3,000最后获得的利率回酬:RM3,000 x 3.5% = RM105 当用户取出部分FD存款,定期存款利率不再以RM5,000的存款计算,而是以剩下的RM3,000存款计算利率。 情况2:取出所有FD存款 FD存款:RM5,000期限:1年年利率:3.5%储存6个月后取出所有存款 如果以情况2来看,这就要视银行的规定或储存FD时的条款,有些FD将会取消所有利率,这也意味着用户将无法赚取任何利率,但有些则获得部分利率。 若以获得部分利率计算,用户将获得: RM5,000 x 3.5% x (183天/365天) = RM87.74 5. 定期存款的利率怎么算? 一般上,我们看到的定期存款利息,如3.4% p.a.,都是年利率(per annum),也就是一年的利率。 如果用户是存FD的期限是一年,那么就可以直接用存款 x 年利率,以计算自己的回酬。 但如果用户是存3个月、6个月或9个月,这时候就需要以天数计算了。 通常银行计算FD的方程式为: 存款 x 年利率 x (期限天数 / 365天) 如果用户存入RM5,000定期存款,年利率为3.5% p.a,期限为6个月,计算方式如下: 一年:365天 6个月:183天 RM5,000 x 3.5% x (183天/365天) = RM87.74 RM87.74就是6个月的FD回酬。 6. 银行如何派发利息? 一般在储存定期存款时,都会提供你以下2个派息的选项: 利息投资进资本存款中(Credit to Principal)取利息,原本的资本再进行投资 (Credit to Account)例子:FD存款:RM5,000年利率:3.5%期限:1年RM5,000 x 3.5% = RM175RM175的利息将添加至RM5,000的FD存款中,成为RM5,175,再进行FD投资。例子:FD存款:RM5,000年利率:3.5%期限:1年RM5,000 x 3.5% = RM175RM175的利息将存入普通银行账户,原本的RM5,000定期存款将继续投资。 7. 2026年10月各家银行定期存款利率 Hong Leong Bank 锁定期定存利率3个月3.50%6个月4.05%12个月3.80%13个月3.55%24个月3.00% 优惠日期:2026年10月1日 - 2026年10月12日 最低存款额:RM1,000 优惠详情与条件:用户需要使用HLB Connect Online网站或HLB Connect App,通过FPX将其他银行的资金转账过来存放。 照片取自Hong Leong Bank官网 Maybank 锁定期定存利率3个月3.58%6个月3.88%12个月3.93% 优惠日期:2026年10月1日 - 10月31日 最低存款额:RM1,000(通过FPX存放),RM10,000(通过银行柜台存放) 优惠详情与条件:用户必须以“Fresh Funds”的方式,通过Maybank2u将钱从其他银行转账至Maybank户口存放,或是前往银行柜台进行存放。 照片取自Maybank官网 Standard Chartered Bank 锁定期定存利率条件 / 加入特别客户行列12个月3.60%成为Standard Chartered Priority Banking客户12个月3.75%成为新的Priority Private客户 优惠日期:2026年10月1日 - 12月31日 最低存款额:RM50,000 优惠详情与条件:想获得3.60%的定存利率,用户需要使用新资金存入12个月定期存款,并且符合其中一个条件:成为Standard Chartered Priority Banking客户,或在Standard Chartered持有至少RM200,000的财富资产(Wealth Assets)。 另一方面,想获得 3.75%的定期存款利率,用户需要使用新资金存入12个月定期存款,并且符合其中一个条件:成为新的Priority Private客户,或向Standard Chartered购买至少RM200,000的新财富产品 (New Wealth Products)。 接着,用户需要通过Standard Chartered网站,以“Fresh Funds”形式将资金存放入活期储蓄账户(CASA)。 照片取自Standard Chartered官网 CIMB Bank 锁定期eFD 定存利率eFD-i 定存利率(期满收益)3个月3.40%-7个月-3.70%12个月3.80%-15个月3.83% 优惠日期:2026年9月29日 - 2026年11月3日 最低存款额:RM1,000 优惠详情与条件:用户需要使用CIMBClicks网站或CIMB OCTO App来存放。需要留意的是,使用e-FD(非穆斯林网上存款)以及eFD-i(穆斯林网上存款)存在锁定期上的区别,可见上述表格知晓利率差别。 照片取自CIMB官网 AmBank 锁定期定存利率促销码3个月3.45%BEST37个月3.75%BEST712个月3.80%BEST12 优惠日期:2026年10月1日 - 2026年10月31日 最低存款额:RM1,000 优惠详情与条件:用户需要使用AmOnline网站或App,通过FPX将其他银行的资金转账过来存放。 照片取自AmBank官网 OCBC Bank 锁定期定存利率6个月3.75%12个月3.85% 优惠日期:2026年10月1日 - 2026年12月31日 最低存款额:RM10,000 优惠详情与条件:这项FD优惠适用于几乎所有客户,包括马来西亚公民、永久居民和非居民(视原籍国而定)。 用户需通过OCBC网上银行或银行柜台,以“Fresh Funds”形式进行存款。 照片取自OCBC Bank Public Bank 锁定期定存利率6个月3.60%9个月3.75%12个月3.70% 优惠日期:2026年10月1日 - 2026年12月31日 最低存款额:RM5,000 优惠详情与条件:这项FD优惠适用于几乎所有客户,包括马来西亚公民、永久居民和非居民(视原籍国而定)。用户需通过Public Bank网上银行或银行柜台,以“Fresh Funds”形式进行存款。 需注意的是,一旦申购Public Bank这项FD优惠,存期内将不允许部分提款。 照片取自Public Bank 除了定期存款,其实还有很多值得考虑的投资产品供你选择。 留守每个月的定存利率优惠,做个精明的投资者! Version: EN, BM 正在寻找保值且回酬高的投资方案?不妨考虑房地产投资!今天就联系IQI,让我们为你找到最佳房地产投资! [custom_blog_form] 延伸阅读: 什么是Refinance?房贷未还清也能这样省利息、提取现金! 8个我不说你不知的隐形消费!Cut掉这些费用轻松省出“头期” 资金不多的新手小白也能投资房地产?10大马来西亚 REITs 你必知!
2 Oct, 2026
10月最新房贷利率最低仅2.88%!教你如何计算房屋贷款利率!
最后更新于: [current_date] Version: EN, BM 作为一名房奴,当你的房屋贷款(house loan)被银行批准后,紧接下来要面对的就是巨额的房贷利息(house loan interest)! 想早点还清房贷,借贷者可以通过观察各银行的房贷利率,选择最适合自己财务能力的贷款配套。 现在,就让我们一起来看看马来西亚各大银行10月推行的房屋贷款利率吧! 阅读内容:房屋贷款利率怎么算? 其他影响房贷利率的因素2026年马来西亚房屋贷款利率是多少? 1. Maybank2. Bank Islam Baiti Home Financing-i3. Standard Chartered Saadiq My HomeOne-i4. Bank of China Housing Loan5. Public Bank 5HOME Plan6. CIMB HomeFlexi Smart7. Affin Home Invest-i借贷人应该如何比较各家银行的房贷利率?如何规划和比较房贷利率?第一步:确认你的贷款基本参数第二步:系统性地比较各家银行房贷第三步:参考真实经验与专业建议 房屋贷款利率怎么算? 自2022年8月1日起,马来西亚的房屋贷款利息将依据标准基准利率(Standardised Base Rate, 简称SBR)来调整。 由于标准基准利率(SBR)与国家银行的隔夜政策利率(OPR)紧密相关,因此所有银行都采用相同的利率。这意味着,一旦OPR调整,SBR也会随之调整。 标准基准利率(Standardised Base Rate)+ 利差(Spread)= 有效贷款利率(Effective Lending Rate) 假设你的贷款金额为 RM300,000,贷款期限为 30 年,贷款利率是3.50%,以下则是年利息和月利息的计算方法: 年利息金额:RM300,000 x 3.50% = RM10,500 月利息金额:RM10,500 / 12 = RM875 因此,每月的还款数额会是本金,并额外加上 RM875 的利息。 其他影响房贷利率的因素 除了国家银行调整OPR将影响各家银行的房贷利率,其实房贷利率还会因以下几个因素而出现变化,包括: 经济状况:通货膨胀与经济的稳定性都将对房贷利率产生影响。 借贷人的信用评分:借贷人的信用评分越高,通常能获得更低的利率。这也意味着,如果两个人获得RM500,000的贷款,但可能借贷人A的信用评分比借贷人B更高,而获得更低的利率。 贷款期限:如果贷款年限越长,银行需要支付更多的时间与成本,从而增加潜在风险(如利率波动、违约风险),因此利率也会相对提高。 2026年马来西亚房屋贷款利率是多少? 以下是马来西亚各大银行在10月推行的房屋贷款利率: 1. Maybank Maybank为房屋贷款者提供多种房屋贷款配套选择,让贷款者根据不同的需求,选择合适的配套和房贷利率。 其中最常见的房屋贷款配套包括: Maybank Islamic HouzKEY 图片来源:Maybank 年利率:2.88%起 贷款期限:最长可达35年 锁定期:一年 所需费用 逾期罚款未偿金额的 1% 年利率手续费无提前结算费无 仅限18至70岁的马来西亚公民,且需为受薪雇员或自雇人士。申请时,不可拥有超过一笔住房贷款,最多允许3名担保人。 用户可浏览 Maybank 网站获取更多详情。 Maybank Maxi Home 年利率:4.35%起 贷款期限:最长可达35年 锁定期:3年 任何国家、年龄介于18至70岁的受薪雇员或自雇人士都可以申请。 所需费用 逾期罚款未偿金额的 1% 年利率房贷提款费每次提款的费用为RM25手续费无每月费用RM5提前结算费3 年保留期内为3%赎回函费用每次请求的费用为RM50公积金提款费信函每次请求的费用为RM10 保险种类 MRTA 想获取更多详情,可浏览 Maybank 网站。 2. Bank Islam Baiti Home Financing-i 图片来源Bank Islam官网 年利率:3.55%起 贷款期限:最长可达35年 锁定期:无 最低年收入为RM24,000的马来西亚公民,18岁以上,不是破产人士且无任何法律纠纷。申请者至少3年稳定工作或经营盈利业务,并且有至少1年的良好还款记录。 所需费用 逾期罚款未偿金额的 1% 年利率手续费无提前结算费无赎回函费用每次请求的费用为 RM50公积金提款费信函每次请求的费用为 RM20 保险种类 Mortgage Reducing Term Takaful (MRTT) / Mortgage Level Term Takaful (MLTT) (强制性) HOT (Houseowner/Householder Takaful Plan) (可自选) Houseowner/Householder Takaful(可自选) 欲了解更多详情,请浏览 Bank Islam 网站。 3. Standard Chartered Saadiq My HomeOne-i 图片来源:Standard Chartered 年利率:3.9%起 贷款期限:最长可达35年 锁定期:无 最低月收入为RM4,000,年龄在21至70岁之间,任何国籍的受薪雇员或自雇人士均可申请。 所需费用 逾期罚款未偿金额的 1% 年利率手续费无每月费用RM10提前结算费无赎回函费用每次请求的费用为 RM50公积金提款费信函每次请求的费用为 RM20取消费如果银行承担费用,则为贷款金额的2% 保险种类 火灾回教保险(Fire Takaful) MRTT 用户可到 Standard Chartered 网站获取更多详情。 4. Bank of China Housing Loan 图片来源:Bank of China Malaysia 年利率:3.88%起 贷款期限:最长可达35年 锁定期:3年 最低年收入为RM60,000,年龄在18至70岁之间,马来西亚公民或永久居民、在马来西亚工作的外国人均可申请,需为受薪雇员或自雇人士。 所需费用 逾期罚款未偿金额的 1% 年利率手续费无提前结算费预付款或全额还款需支付2.25%费用(自贷款首次发放日起的前3年内) 保险种类 Fire Insurance (强制性) Houseowner Insurance (可自选) MRTA(可自选) MLTA(可自选) 想获取更多详情,可浏览 Bank of China 网站。 5. Public Bank 5HOME Plan 图片来源:Public Bank 年利率:4.22%起 贷款期限:最长可达35年 锁定期:3年 最低年收入为RM24,000,年龄在21至70岁之间,任何国籍的受薪雇员或自雇人士均可申请。 所需费用 逾期罚款未偿金额的 1% 年利率提款费RM50手续费RM50 - RM200(取决于受批准贷款额)提前结算费3 年保留期内为 2% 至 3%,具体取决于贷款规模赎回函费用每次请求的费用为 RM50公积金提款费信函每次请求的费用为 RM20 保险种类 MRTA 想获取更多详情,可浏览 Public Bank 网站。 6. CIMB HomeFlexi Smart 图片来源:CIMB 年利率:4.35%起 贷款期限:最长可达35年 锁定期:无 最低年收入为RM24,000,年龄在18至70岁之间,任何国籍的受薪雇员或自雇人士均可申请。 所需费用 逾期罚款未偿金额的 1% 年利率提款费每一次RM25,不限任何金额手续费无提前结算费无赎回函费用每次请求的费用为 RM50公积金提款费信函每次请求的费用为 RM20 想获取更多详情,可浏览 CIMB 网站。 7. Affin Home Invest-i 图片来源:Affin 年利率:4.36%起 贷款期限:最长可达35年 锁定期:无 最低年收入为RM24,000,年龄在18至70岁之间,任何国籍的受薪雇员或自雇人士均可申请。 所需费用 违约金每年1%提款费RM25,账户内的预付金需达到至少RM5,000手续费无提前结算费具体条款以银行协议为准赎回函费用RM50公积金提款费信函RM20 保险种类 屋主回教保险(House Owner Takaful) MRTT 想获取更多详情,可浏览 Affin 网站。 借贷人应该如何比较各家银行的房贷利率? 就如以上的房屋贷款,各家银行所提供的利率都有所不同。 那作为精明的借贷人,应该如何选择最适合自己的房贷利率,才能进一步降低借贷成本、减少自己的负担呢? 如果你打算向银行申请房屋贷款购买房子,在申请之前不妨先考虑以下3个重点: 查看有效借贷利率(ELR)和利差:比较总借贷成本 了解附加费用:注意可能产生的额外费用 仔细阅读产品披露声明(PDS):该文件提供有关贷款的关键详细信息 如何规划和比较房贷利率? 在申请房屋贷款之前,单纯比较各家银行的房贷利率是不够的,而是需要做好完整的财务规划,才能确保买房后不会面临财务困难。 第一步:确认你的贷款基本参数 在比较任何银行房贷利率之前,先明确: 房产价格 贷款金额(Loan Margin) 贷款年限(最长35年,或至70岁) 每月可负担的贷款比例(建议不超过收入的40%) 此外,建议也使用房屋贷款计算器来预估每月的供款,以了解不同利率的供款。 第二步:系统性地比较各家银行房贷 在比较各家银行的房屋贷款利率时,不要只是看数字的高低,而是要看整体的房贷配套: 比较贷款利率类型:浮动利率或固定利率,同时也要查看前几年是否有优惠利率、了解锁定期(Lock-in period) 留意提前还款的条款:一般上房屋贷款的锁定期为3至5年,建议先了解提前结清贷款是否有罚款,因为这会影响未来再融资或出售房产的灵活性。 了解贷款的灵活性:大马常见的房屋贷款类型包括:a. 灵活贷款(Flexi Loan):可随时存入多余资金以减少利息。b. 半灵活贷款(Semi Flexi Loan):可额外还款,但提款可能需要申请。c. 定期贷款(Term Loan):每个月必须偿还固定的贷款数额,不能额外偿还贷款额,即使支付额外的资金也不能节省利息或提领出来。 房贷保险与额外费用:一般上房屋贷款会附上保险,以保障你在发生意外后,帮助你偿还剩下的房贷。房贷保险分为:a. 递减式房屋贷款保险(MRTA)b. 抵押定额式房屋贷款保险(MLTA) 此外,你还需要计算其他费用,包括律师费、文件印花税等,这些都将影响你的贷款成本。 第三步:参考真实经验与专业建议 在决定买房时,建议先参考其他借贷人的经验,从而大约了解买房前期的总费用和买房后的负担,同时也建议咨询贷款专员或财务顾问,以确保贷款结构符合你的财务规划。 由于利息浮动将直接影响未来20年的还款金额,因此在了解各大银行提供的房屋贷款利率及详细信息后,借贷人应根据自身条件选择最合适的贷款方案,以获得最大效益。 当然,还清房贷后,千万别忘了办理后续手续,只有这样房子才真正属于你哦! 买房费用太大?担心一辈子只能买一间房?在IQI,只要你努力达成业绩,实现成为包租公/包租婆的梦想绝对不成问题! 现在就填写表格与我们联系! [custom_blog_form] 延伸阅读: 国家银行连续7次维持OPR在3%,对你的房屋贷款有什么影响? 马六甲房价竟然是全马最低?本地人和外国人都爱选这3区投资买房! 哪家银行FD最高?盘点2026年10月最新银行定期存款利率!
2 Oct, 2026
IQI Youth Connect 2026: 年轻人如何迎接 AI 驱动的未来?
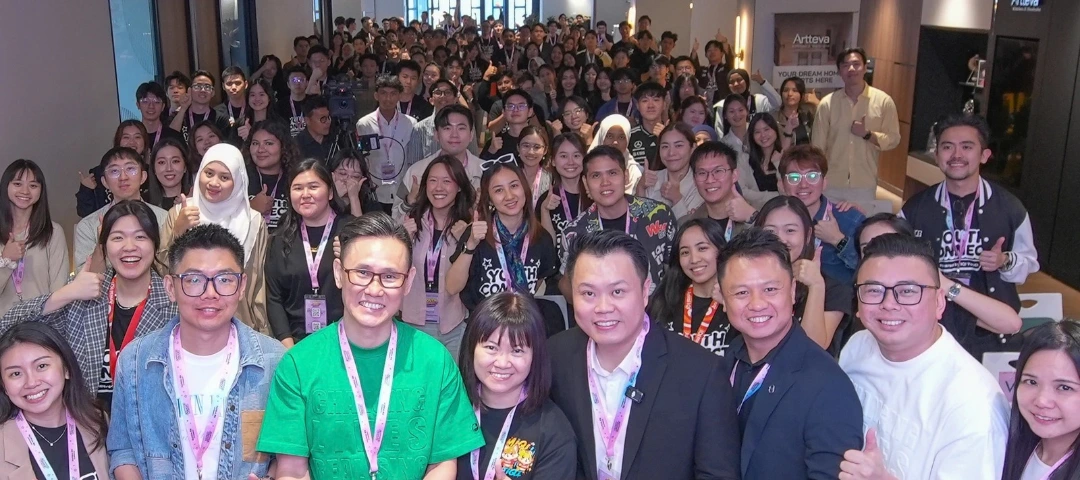
2026年8月22日,IQI Youth Connect 2026 在吉隆坡 Millerz Square 的 IQI 总部圆满落幕。这场由居外 IQI (Juwai IQI)旗下 IQI Youth 青年计划推动的一日活动,共吸引超过150名参与者,其中52%是在籍大学生。 当天的分享围绕人工智能(AI)、内容营销与创业展开,而这些课题,也正好对应年轻人目前面对的就业变化。 马来西亚青年失业率已达到全国平均水平的三倍以上,加上 AI 正逐渐改变工作、创作和创业的方式,年轻人需要具备什么能力,才能跟上职场变化,也成为越来越实际的问题。 这也正是 IQI Youth Connect 2026 想讨论的重点:当工作方式不断变化,新一代该如何为接下来的职场做好准备? 虽然距离首场 Youth Connect 已经过去一个多月,但作为 IQI 首次举办的青年活动,当天的分享与交流也让不少参与者有所收获。让我们一起回顾这场活动的内容重点! 1. 青年失业率是全国平均水平的三倍以上 根据马来西亚统计局(DOSM)的数据,2026年3月,马来西亚整体失业率为2.9%,接近近十年来的最低点。相比之下,15岁至24岁青年的失业率达到10.2%,涉及约29万名年轻人。 另一组数据则反映出青年就业的另一个问题 。 马来西亚统计局指出,2026年第一季度,在已就业的学位及文凭持有者中,有35.2%属于技能相关就业不足(Skill-related underemployment)。 也就是说,超过三分之一已经就业的大学及文凭毕业生,目前从事的工作与其学历或技能水平并不完全匹配。 指标 数据 全国失业率 2.9% 15岁至24岁青年失业率 10.2% 15岁至24岁失业青年人数 约290,000人 学位及文凭持有者的技能相关就业不足率 35.2% 资料来源:马来西亚统计局,Labour Force Report, March 2026 and Q1 2026。 从这些数据来看,问题并不完全在于工作机会不足,而是毕业生所掌握的技能与企业目前的招聘需求之间存在落差。 随着 AI 逐渐自动化许多原本由职场新人负责的常规工作,这种落差也变得越来越明显。 2. 活动以实际演示为主,而非单纯演讲 IQI Global 联合创始人兼董事经理 Daniel Ho 以主题演讲为活动揭开序幕。他在分享中提到,随着科技不断改变各个行业与职业发展,新一代也需要更快适应这些变化。 与以励志演讲为主的活动不同,Youth Connect 当天也安排了现场演示、主题分享、小组讨论,以及参与者可以直接运用的实用框架。 内容包括 AI 辅助内容创作、如何扩大数码受众、提升工作效率、经营个人品牌和创业。 参与者也获得了 AI 提示词资料库(AI prompt library)、内容创作蓝图(Content creation blueprints),以及一套 21 天成长框架(21-day growth framework)。 3. 参与者在 Youth Connect 2026 学到了什么? Youth Connect 安排了多场实用工作坊,并邀请来自 AI、内容创作、营销与创业领域的从业者,结合实际案例与自身经验分享。 a. AI 与内容增长 IQI 集团副总裁 Aaron Siow 主持了一场名为 “2,000 Followers in 30 Days: The Claude System You Can Copy” 的现场分享。 分享中,他示范了如何将 Claude 等 AI 工具融入一套可重复使用的内容与受众增长系统,让参与者更清楚地了解 AI 如何协助内容规划与执行。 参与者也获得了一系列实用资料,包括 AI 提示词资料库(AI prompt library)、内容创作蓝图(content creation blueprints),以及一套 21 天成长框架(21-day growth framework)。 b. Agentic AI 与未来工作模式 DJC AI Sdn Bhd 首席执行官兼 IQI 集团副总裁 Dave Chong 在 “One Person, One AI Team: How Agentic AI Changes the Way We Work” 的分享中,向参与者介绍 Agentic AI(代理式人工智能)。 这场分享主要介绍了多智能体工作流程(Multi-agent workflows),让参与者了解不同 AI 系统如何分工协作,完成一连串有关联的任务。重点也指出并不只是把单一工作自动化,而是借助科技提高产出,并建立更有效率的工作方式。 c. 个人品牌与创业 内容创作学院联合创始人 Bryan Low 则以个人品牌为题进行分享。 凭借超过155万名粉丝,以及在不同数码平台累积超过1.5亿次观看的经验,他从实际经历出发,谈年轻人该如何经营自己的个人品牌。 内容包括年轻职场人士如何在网络上找到自己的定位、扩大受众,并进一步了解不同的内容变现方式。 随着创作者经济(Creator Economy)持续发展,越来越多人开始通过网络建立知名度,并发展出不同收入来源 。 因此,这场分享也鼓励参与者把个人品牌视为可以长期累积的职业资产,而不只是社交媒体上的个人形象。 4. Youth Connect 2026 邀请了哪些嘉宾? Youth Connect 邀请了来自管理、内容创作、营销与科技领域的从业者,从不同角度分享 AI 时代下的职业发展经验。 除了 Daniel Ho、Bryan Low、Dave Chong 和 Aaron Siow,活动也邀请了全职自由职业者兼内容创作者 LeAnn Lai (左二)。她曾培训超过300名企业家,并建立了拥有超过15万粉丝的社群。 IQI Global 社交媒体团队负责人 Hannah Teh (左三)则结合过去的营销活动经验进行分享,其中部分活动曾触及超过230万人 。 IQI Global 数字营销经理兼内容创作者 Jasmine Yap(左一)则主持了有关受众互动与数码增长的讨论。 不同讲者的分享,也让参与者看到数码创业并不只是做内容,还涉及 AI 工具、如何扩大受众,以及怎样建立自己的网络形象。 5. Networking 也是活动的重要环节 除了分享与讨论,Youth Connect 还安排了多次交流机会。 参与者可以在午餐、互动式 AI 问答环节(AI Trivia Session)以及活动尾声的下午茶期间,与导师、房地产中介团队负责人,以及其他有相似发展方向的年轻人交流。 这样的安排也反映了马来西亚职场新人面对的一项现实情况:不少工作机会来自推荐与人脉关系,而这正是许多应届毕业生较为欠缺的一部分。 6. IQI Youth 关注的不只是技能,也包括人脉与个人影响力 通过 IQI Youth 青年计划,居外 IQI 希望为马来西亚年轻人提供一个学习与交流的平台,让他们在提升技能的同时,也有机会拓展人脉,并了解科技正在如何改变职场与创业环境。 Youth Connect 把 AI、营销、创业、内容创作和人际交流放在同一场活动中讨论。因为年轻人要真正把所学转化成职场机会,除了专业技能,也需要沟通能力、适应能力、自信,以及一定的个人曝光度。 青年失业是一个全国性的课题,单靠一场由私人领域举办的活动,当然不足以改变整体情况。 但对参与者来说,能不能在进入职场前就真正接触和使用 AI,知道这些工具可以怎样帮助自己,差别其实很实际。 而对于这次没能参与 Youth Connect 的年轻人来说,机会也还没结束。 如果你对 Youth Connect 感兴趣,却错过了8月举办的首场活动,也不用太失落。 今年12月,Youth Connect 将再次与大家见面! 想参与下一场 Youth Connect,记得留意 IQI 的最新消息。 如果你希望了解IQI如何结合房地产专业知识、科技工具和全球网络,打造更现代化的房地产事业,欢迎点击下方链接,进一步了解IQI的职业发展机会。 [custom_blog_recruit_form] 延伸阅读: 《居外IQI国际峰会2026》与《IQI至尊荣誉之夜2026》双典同庆,圆满落幕! Z世代职业重置:年轻人成为房地产中介,以此实现收入与时间自由? 房地产中介怎么运营小红书?IQI社媒运营手册教你标题、选题与避坑技巧!
Ready to get started?
Get in touch now.